Domain rc-großmodelle.de kaufen?
Wir ziehen mit dem Projekt
rc-großmodelle.de um.
Sind Sie am Kauf der Domain
rc-großmodelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rc-großmodelle.de kaufen?
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
Ähnliche Suchbegriffe für Kredit
Top-Angebote
Produkte zum Begriff Kredit:
-
BRIO Fahrzeug 30388 RC Rennwagen, ferngesteuert, mit BatterieRennwagen in der Größe 26 x 14,5 x 10,5 cm Kann vorwärts und rückwärts fahren, lenken und sich im Stand drehen Steuerung über 2-Kanal-Funkfernsteuerung mit 2,4 GHz Betrieb Fahrzeug 5x AA Batterien, Betrieb Fernsteuerung mit 2x AA Batterien (nicht im Lieferumfang enthalten) Lieferung: inkl. Fernsteuerung Merkmale: Ausführung: ferngesteuert Fahrzeugtyp: Rennwagen Altersempfehlung: ab 2 Jahre42,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Wie funktioniert p2p Kredit?
P2P-Kredite funktionieren, indem sie eine Plattform bereitstellen, auf der Kreditnehmer und Anleger direkt miteinander interagieren können, ohne eine traditionelle Bank als Vermittler. Kreditnehmer erstellen ein Profil und geben an, wie viel sie leihen möchten und zu welchen Konditionen. Anleger können dann entscheiden, ob sie in diese Kredite investieren möchten, indem sie Geld zur Verfügung stellen. Die Plattform übernimmt die Bonitätsprüfung der Kreditnehmer und das Inkasso der Rückzahlungen. Anleger erhalten Zinsen basierend auf den Rückzahlungen der Kreditnehmer. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Was bedeutet Kredit aufstocken?
Was bedeutet Kredit aufstocken? Kredit aufstocken bedeutet, dass man einen bestehenden Kreditbetrag erhöht, um zusätzliches Geld zu leihen. Dies kann nützlich sein, wenn man zusätzliche finanzielle Mittel benötigt, aber keinen neuen Kredit aufnehmen möchte. Durch das Aufstocken eines Kredits erhöht sich auch die monatliche Rückzahlungsrate, da man nun einen höheren Gesamtbetrag zurückzahlen muss. Es ist wichtig, die Bedingungen und Zinssätze des Kreditgebers zu überprüfen, bevor man einen Kredit aufstockt, um sicherzustellen, dass man die zusätzlichen Zahlungen leisten kann. **

Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
Warum Bausparvertrag bei Kredit?
Ein Bausparvertrag kann eine sinnvolle Ergänzung zu einem Kredit sein, da er langfristig dabei helfen kann, Eigenkapital anzusparen. Dies kann die Finanzierung eines Bauvorhabens erleichtern und zu besseren Konditionen führen. Zudem bietet ein Bausparvertrag eine sichere Anlageform mit festgelegten Zinsen, die vor unerwarteten Schwankungen am Finanzmarkt schützen kann. Darüber hinaus ermöglicht ein Bausparvertrag eine langfristige Planung und bietet eine gewisse Sicherheit für die Zukunft. Letztendlich kann ein Bausparvertrag dazu beitragen, die Gesamtkosten eines Kredits zu reduzieren und die finanzielle Belastung zu verringern. **
Top-Angebote
Produkte zum Begriff Kredit:
-
Lean Toys Auto Fahrzeug RC Sportwagen ferngesteuert Spielzeug Rennwagen Schnell, Grösse:UNIVERSALDer ferngesteuerte Sportwagen ist ein aufregendes Spielzeug für Technik- und Autoenthusiasten ab 14 Jahren. Mit einer Höhe von 17 cm, einer Breite von 15 cm und einer Länge von 33 cm bietet er ein kompaktes Design, das sich ideal für rasante Rennen eignet. Der Wagen wird über eine digitale Funkfernsteuerung betrieben, die eine präzise Steuerung ermöglicht. Mit einem Gewicht von 1402,5 g ist er stabil und robust, was ihn perfekt für den Einsatz im Innen- und Aussenbereich macht. Die Energieversorgung erfolgt über Batterien, was eine einfache Handhabung gewährleistet. Dieser RC Sportwagen verspricht stundenlangen Spass und spannende Wettkämpfe.35,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BRIO Fahrzeug 30388 RC Rennwagen, ferngesteuert, mit BatterieRennwagen in der Größe 26 x 14,5 x 10,5 cm Kann vorwärts und rückwärts fahren, lenken und sich im Stand drehen Steuerung über 2-Kanal-Funkfernsteuerung mit 2,4 GHz Betrieb Fahrzeug 5x AA Batterien, Betrieb Fernsteuerung mit 2x AA Batterien (nicht im Lieferumfang enthalten) Lieferung: inkl. Fernsteuerung Merkmale: Ausführung: ferngesteuert Fahrzeugtyp: Rennwagen Altersempfehlung: ab 2 Jahre42,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
-
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Wie funktioniert p2p Kredit?
P2P-Kredite funktionieren, indem sie eine Plattform bereitstellen, auf der Kreditnehmer und Anleger direkt miteinander interagieren können, ohne eine traditionelle Bank als Vermittler. Kreditnehmer erstellen ein Profil und geben an, wie viel sie leihen möchten und zu welchen Konditionen. Anleger können dann entscheiden, ob sie in diese Kredite investieren möchten, indem sie Geld zur Verfügung stellen. Die Plattform übernimmt die Bonitätsprüfung der Kreditnehmer und das Inkasso der Rückzahlungen. Anleger erhalten Zinsen basierend auf den Rückzahlungen der Kreditnehmer. **
Ähnliche Suchbegriffe für Kredit
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
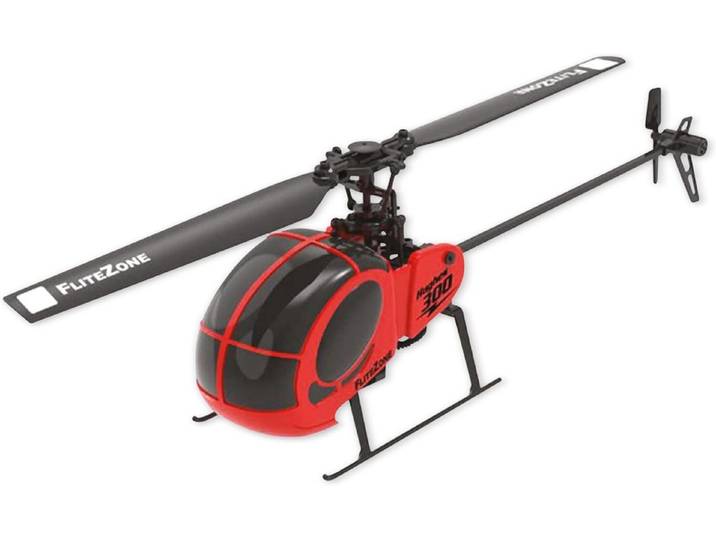
Pichler Modellbau Spielzeug-Hubschrauber Pichler Modellbau Hughes 300 RC Hubschrauber RtFPichler Modellbau Spielzeug-Hubschrauber Pichler Modellbau Hughes 300 RC Hubschrauber RtF. Altersempfehlung: ab 14 Jahren, Warnhinweise: ACHTUNG. Dies ist kein Spielzeug. Nicht geeignet für Kinder unter 14 Jahren., Farbe: Rot, Farbe:rot97,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Lean Toys Baby R/C Flugzeug ferngesteuert Flieger Kleinkind Fahrzeug Spielzeug, Grösse:UNIVERSALDas Baby R/C Flugzeug ist ein aufregendes ferngesteuertes Spielzeug, das speziell für Kleinkinder ab 3 Jahren entwickelt wurde. Mit einer Höhe von 35 cm, einer Breite von 15 cm und einer Länge von 30 cm bietet es eine ideale Grösse für kleine Hände. Das Flugzeug ist leicht und wiegt nur 2625 g, was es einfach zu steuern macht. Es fördert die Hand-Augen-Koordination und das motorische Geschick der Kinder, während sie spielerisch die Grundlagen des Fliegens entdecken. Das Design ist kinderfreundlich und sorgt für stundenlangen Spielspass. Bitte beachten Sie, dass das Spielzeug aufgrund kleiner Teile nicht für Kinder unter 3 Jahren geeignet ist. Das Baby R/C Flugzeug ist somit eine sichere und unterhaltsame Wahl für die ersten Flugabenteuer Ihrer Kleinen.30,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Was bedeutet Kredit aufstocken?
Was bedeutet Kredit aufstocken? Kredit aufstocken bedeutet, dass man einen bestehenden Kreditbetrag erhöht, um zusätzliches Geld zu leihen. Dies kann nützlich sein, wenn man zusätzliche finanzielle Mittel benötigt, aber keinen neuen Kredit aufnehmen möchte. Durch das Aufstocken eines Kredits erhöht sich auch die monatliche Rückzahlungsrate, da man nun einen höheren Gesamtbetrag zurückzahlen muss. Es ist wichtig, die Bedingungen und Zinssätze des Kreditgebers zu überprüfen, bevor man einen Kredit aufstockt, um sicherzustellen, dass man die zusätzlichen Zahlungen leisten kann. **
-
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
-
Warum Bausparvertrag bei Kredit?
Ein Bausparvertrag kann eine sinnvolle Ergänzung zu einem Kredit sein, da er langfristig dabei helfen kann, Eigenkapital anzusparen. Dies kann die Finanzierung eines Bauvorhabens erleichtern und zu besseren Konditionen führen. Zudem bietet ein Bausparvertrag eine sichere Anlageform mit festgelegten Zinsen, die vor unerwarteten Schwankungen am Finanzmarkt schützen kann. Darüber hinaus ermöglicht ein Bausparvertrag eine langfristige Planung und bietet eine gewisse Sicherheit für die Zukunft. Letztendlich kann ein Bausparvertrag dazu beitragen, die Gesamtkosten eines Kredits zu reduzieren und die finanzielle Belastung zu verringern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.